Zypern gilt seit vielen Jahren als steuerlich attraktiver Standort für internationale Unternehmer, Investoren und Auswanderer. Doch die neuesten Zahlen der europäischen Statistikbehörde Eurostat zeigen, dass auch auf der Mittelmeerinsel die gesamtwirtschaftliche Steuer- und Abgabenquote steigt. Im Jahr 2025 erreichte sie 36,3 Prozent des Bruttoinlandsprodukts. Deutschland liegt mit 41,4 Prozent deutlich darüber. Gleichzeitig hat Zypern Anfang 2026 seine umfassendste Steuerreform seit mehr als zwei Jahrzehnten umgesetzt. Bedeutet das, dass die Insel ihren steuerlichen Standortvorteil verliert? Oder zeigen die Zahlen lediglich, dass die Wirtschaft wächst und der Staat höhere Einnahmen erzielt?
Eurostat veröffentlicht neue Zahlen zur Steuerbelastung
Am 29. Oktober 2026 veröffentlichte die europäische Statistikbehörde Eurostat ihre aktuellen Daten über die Steuer- und Sozialbeitragseinnahmen der EU-Mitgliedstaaten.
Die Zahlen beziehen sich auf das abgeschlossene Kalenderjahr 2025.
Demnach erreichten die gesamten Steuereinnahmen und Nettosozialbeiträge in der Europäischen Union einen Wert von rund 7,686 Billionen Euro.
Das waren ungefähr 401 Milliarden Euro mehr als im Vorjahr.
Gemessen am Bruttoinlandsprodukt stieg die entsprechende Quote von 40,2 auf 40,7 Prozent.
Auch innerhalb der Eurozone erhöhte sich die Steuer- und Abgabenquote.
Hier stieg sie von 40,7 auf 41,3 Prozent.
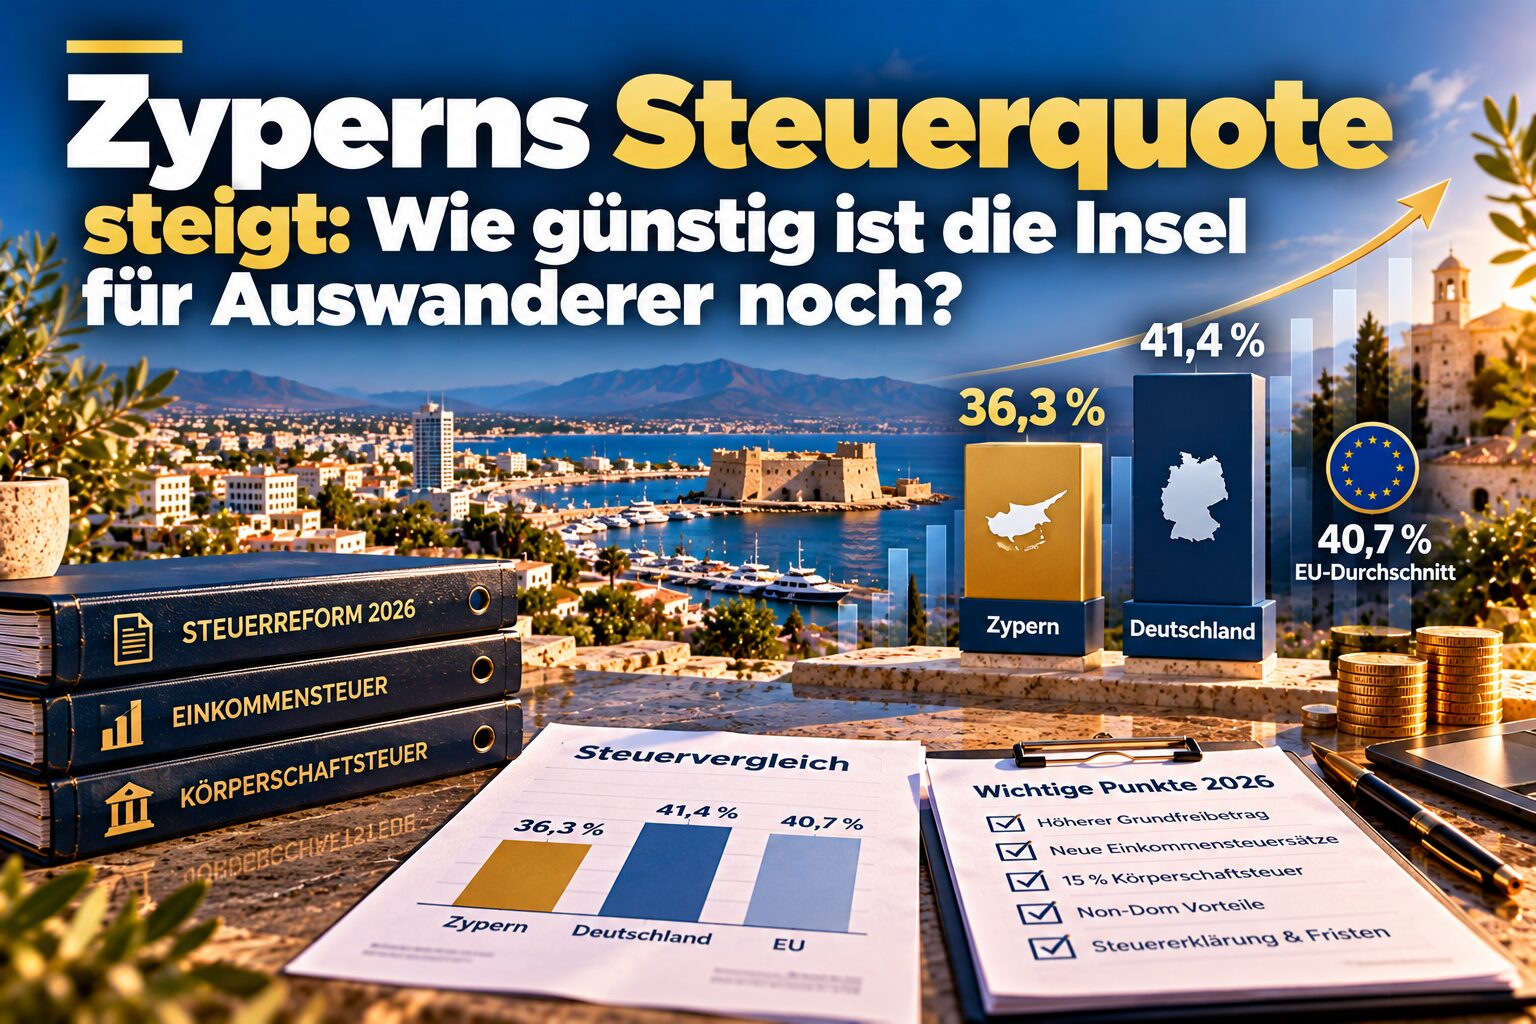
Für Zypern meldet Eurostat einen Anstieg von 36,0 Prozent im Jahr 2024 auf 36,3 Prozent im Jahr 2025.
Damit liegt die Insel weiterhin deutlich unter dem europäischen Durchschnitt.
Die offizielle Eurostat-Veröffentlichung vom 29. Oktober 2026 enthält die europäischen Vergleichswerte und verweist auf den zugrunde liegenden Datensatz.
Die Entwicklung wurde am 30. Oktober auch von der Cyprus Mail aufgegriffen.
Der Bericht zeigt, dass Zypern zwar höhere Steuereinnahmen im Verhältnis zur Wirtschaftsleistung verzeichnet, der Anstieg aber vergleichsweise moderat ausfällt.
Wie hoch ist die Steuerquote in anderen EU-Ländern?
Ein europäischer Vergleich zeigt erhebliche Unterschiede.
Während einige Mitgliedstaaten mehr als 40 Prozent ihrer Wirtschaftsleistung über Steuern und Sozialbeiträge einnehmen, liegen andere Länder deutlich darunter.
| Land beziehungsweise Region | Steuer- und Abgabenquote 2025 |
|---|---|
| Frankreich | 46,0 % |
| Belgien | 44,7 % |
| Dänemark | 44,3 % |
| Deutschland | 41,4 % |
| Eurozone | 41,3 % |
| EU-Durchschnitt | 40,7 % |
| Zypern | 36,3 % |
| Bulgarien | 30,6 % |
| Malta | 30,3 % |
| Rumänien | 29,3 % |
| Irland | 22,7 % |
Quelle: Eurostat, Veröffentlichung vom 29. Oktober 2026. European Commission
Besonders interessant ist der Vergleich zwischen Zypern und Deutschland.
Die deutsche Quote liegt um 5,1 Prozentpunkte höher.
Das ist ein erheblicher Unterschied.
Allerdings lässt sich daraus nicht unmittelbar berechnen, wie viel Einkommensteuer ein deutscher Auswanderer durch einen Umzug nach Zypern sparen würde.
Die Eurostat-Quote misst etwas anderes als die persönliche Steuerbelastung.
Genau diese Unterscheidung wird in öffentlichen Diskussionen häufig übersehen.
Was bedeutet eine Steuerquote von 36,3 Prozent tatsächlich?
Die sogenannte Tax-to-GDP-Ratio beschreibt das Verhältnis zwischen den gesamten staatlichen Einnahmen aus Steuern und Nettosozialbeiträgen und der Wirtschaftsleistung eines Landes.
Dabei werden unterschiedliche Einnahmearten zusammengefasst.
Dazu gehören beispielsweise Einkommensteuern, Körperschaftsteuern, Mehrwertsteuer, Verbrauchsteuern und Sozialbeiträge.
Die Kennzahl gibt somit einen Überblick darüber, welchen Anteil der gesamtwirtschaftlichen Leistung der Staat über diese Einnahmequellen vereinnahmt.
Sie beschreibt jedoch nicht den durchschnittlichen Einkommensteuersatz eines Arbeitnehmers.
Ebenso wenig handelt es sich um die effektive Steuerbelastung einer Limited.
Ein vereinfachtes Beispiel verdeutlicht den Unterschied.
Angenommen, eine Volkswirtschaft erwirtschaftet innerhalb eines Jahres ein Bruttoinlandsprodukt von 100 Milliarden Euro.
Der Staat nimmt im selben Zeitraum insgesamt 36 Milliarden Euro aus Steuern und Nettosozialbeiträgen ein.
Die entsprechende Steuerquote beträgt dann 36 Prozent.
Das bedeutet aber keineswegs, dass jeder Einwohner 36 Prozent seines Einkommens an den Staat abführt.
Ein Arbeitnehmer mit niedrigem Einkommen kann wesentlich weniger Einkommensteuer bezahlen.
Ein Unternehmer mit hohen Gewinnen kann dagegen einer höheren persönlichen Steuerbelastung unterliegen.
Andere Personen erzielen Einkünfte, die aufgrund gesetzlicher Ausnahmen anders behandelt werden.
Hinzu kommen indirekte Steuern, die Verbraucher beim Kauf von Waren und Dienstleistungen bezahlen.
Die Steuerquote ist deshalb eine gesamtwirtschaftliche Kennzahl und keine individuelle Steuerberechnung.
Auch Eurostat verwendet sie ausdrücklich zur Beschreibung der staatlichen Steuer- und Sozialbeitragseinnahmen im Verhältnis zum Bruttoinlandsprodukt.
Warum steigen die Steuereinnahmen auf Zypern?
Ein Anstieg der Steuerquote kann verschiedene Ursachen haben.
Eine Möglichkeit besteht darin, dass Steuersätze erhöht werden.
Das ist jedoch keineswegs die einzige Erklärung.
Auch steigende Löhne, höhere Unternehmensgewinne, zusätzliche Beschäftigung und ein wachsender Konsum können zu höheren Steuereinnahmen führen.
Wenn beispielsweise mehr Menschen beschäftigt sind, steigen grundsätzlich auch die Einnahmen aus Einkommensteuer und Sozialversicherungsbeiträgen.
Erwirtschaften Unternehmen höhere steuerpflichtige Gewinne, können entsprechend höhere Körperschaftsteuereinnahmen entstehen.
Ebenso können steigende Preise die nominalen Einnahmen aus bestimmten Verbrauchsteuern beeinflussen.
Entscheidend ist dabei, wie sich die Steuereinnahmen im Verhältnis zum Bruttoinlandsprodukt entwickeln.
Die zypriotische Wirtschaft hat in den vergangenen Jahren von der Ansiedlung internationaler Unternehmen, dem Dienstleistungssektor und einer vergleichsweise robusten Beschäftigungsentwicklung profitiert.
Diese Faktoren können die Steuerbasis verbreitern.
Allerdings lässt sich aus den aktuellen Eurostat-Zahlen allein nicht bestimmen, welcher Faktor für den Anstieg um 0,3 Prozentpunkte verantwortlich war.
Dafür wäre eine detaillierte Untersuchung der einzelnen Steuerarten und ihrer Bemessungsgrundlagen erforderlich.
Auch der Nachrichtendienst CBN berichtete am 30. Oktober über die neuen Zahlen und bestätigte die weiterhin unterdurchschnittliche Steuerquote Zyperns.
Die aktuelle Entwicklung sollte deshalb weder als Beweis für eine erhebliche Steuererhöhung noch als unmittelbare Entlastung der Bevölkerung interpretiert werden.
Die neuen Zahlen betreffen 2025 – nicht die Steuerreform von 2026
Für die Einordnung ist ein zeitlicher Unterschied besonders wichtig.
Die jetzt veröffentlichten Eurostat-Daten beschreiben das Jahr 2025.
Die umfassende zypriotische Steuerreform trat dagegen erst am 1. Januar 2026 in Kraft.
Die neuen Einkommensteuersätze und der erhöhte Körperschaftsteuersatz sind deshalb noch nicht Bestandteil der veröffentlichten Steuerquote für 2025.
Das bedeutet, dass die aktuelle Statistik keine abschließende Aussage über die Auswirkungen der Reform erlaubt.
Erst die späteren Daten für das Steuerjahr 2026 werden zeigen, wie sich die neuen Regelungen im Zusammenspiel mit der wirtschaftlichen Entwicklung auf die staatlichen Einnahmen ausgewirkt haben.
Hinzu kommt, dass Eurostat historische Daten bei neuen Veröffentlichungen überarbeiten kann.
Deshalb sollten Zeitreihen möglichst aus derselben aktuellen Datenversion verglichen werden.
Für die vorliegende Analyse werden die am 29. Oktober 2026 veröffentlichten Werte verwendet.
Zyperns Einkommensteuer wurde 2026 deutlich verändert
Während die gesamtwirtschaftliche Steuerquote leicht gestiegen ist, hat die Regierung die persönliche Einkommensteuer reformiert.
Eine wichtige Änderung betrifft den steuerfreien Grundbetrag.
Bis Ende 2025 lag dieser bei 19.500 Euro.
Seit dem 1. Januar 2026 beträgt er 22.000 Euro.
Gleichzeitig wurden die Einkommensgrenzen der progressiven Steuersätze angepasst.
Einkommensteuersätze seit Januar 2026
| Jährliches steuerpflichtiges Einkommen | Steuersatz |
|---|---|
| Bis 22.000 € | 0 % |
| 22.001–32.000 € | 20 % |
| 32.001–42.000 € | 25 % |
| 42.001–72.000 € | 30 % |
| Über 72.000 € | 35 % |
Die Steuersätze sind bereits geltendes Recht.
Sie wurden nicht erst im Zusammenhang mit der Eurostat-Veröffentlichung beschlossen.
Die zypriotische Steuerbehörde bestätigt die aktuellen Einkommensgrenzen ausdrücklich.
Wichtig ist außerdem, dass es sich um einen progressiven Steuertarif handelt.
Wer beispielsweise 40.000 Euro steuerpflichtiges Einkommen erzielt, bezahlt nicht auf den gesamten Betrag 25 Prozent Einkommensteuer.
Stattdessen werden die einzelnen Einkommensabschnitte mit ihren jeweiligen Steuersätzen belastet.
Beispiel: Wie viel Einkommensteuer bezahlt man auf Zypern?
Um die Auswirkungen der Steuerreform verständlicher zu machen, betrachten wir zwei vereinfachte Beispiele.
Dabei wird unterstellt, dass die genannten Beträge bereits das steuerpflichtige Einkommen nach den relevanten Abzügen darstellen.
Zusätzliche individuelle Steuervergünstigungen, Sozialversicherungsbeiträge und GeSY werden nicht berücksichtigt.
Beispiel 1: 40.000 Euro steuerpflichtiges Jahreseinkommen
Nach dem Steuertarif von 2026 ergibt sich folgende Rechnung:
| Einkommensbereich | Einkommensteuer |
|---|---|
| Erste 22.000 € | 0 € |
| Nächste 10.000 € mit 20 % | 2.000 € |
| Verbleibende 8.000 € mit 25 % | 2.000 € |
| Gesamte Einkommensteuer | 4.000 € |
Die effektive Einkommensteuerbelastung beträgt in diesem vereinfachten Beispiel zehn Prozent.
Nach dem früheren Tarif von 2025 wären bei derselben steuerpflichtigen Bemessungsgrundlage 4.885 Euro Einkommensteuer angefallen.
Die rechnerische Entlastung beträgt somit 885 Euro.
Beispiel 2: 60.000 Euro steuerpflichtiges Jahreseinkommen
Bei einem steuerpflichtigen Einkommen von 60.000 Euro ergibt sich nach dem neuen Tarif eine Einkommensteuer von 9.900 Euro.
Nach dem Tarif von 2025 wären es 10.885 Euro gewesen.
Die Differenz beträgt 985 Euro.
Auch hier handelt es sich ausschließlich um einen Vergleich der Einkommensteuertarife.
Die tatsächliche Gesamtbelastung hängt zusätzlich von den persönlichen Umständen ab.
Die Beispiele zeigen jedoch einen wichtigen Zusammenhang.
Obwohl die gesamtwirtschaftliche Steuerquote Zyperns gestiegen ist, können einzelne Steuerpflichtige durch die Reform von 2026 eine niedrigere persönliche Einkommensteuer bezahlen.
Beide Entwicklungen widersprechen sich nicht.
Körperschaftsteuer steigt von 12,5 auf 15 Prozent
Für Unternehmer ist eine andere Änderung besonders relevant.
Bis Ende 2025 betrug der reguläre zypriotische Körperschaftsteuersatz 12,5 Prozent.
Seit dem 1. Januar 2026 liegt er bei 15 Prozent.
Damit wurde die steuerliche Belastung gewöhnlicher steuerpflichtiger Unternehmensgewinne erhöht.
Die Änderung wurde im Dezember 2025 parlamentarisch beschlossen und ist seit Jahresbeginn geltendes Recht.
Die amtlichen Informationen zur Unternehmensbesteuerung bestätigen die neuen und bisherigen Steuersätze.
Beispiel einer zypriotischen Limited
Angenommen, eine Limited erwirtschaftet einen steuerpflichtigen Jahresgewinn von 100.000 Euro.
Bei einem Körperschaftsteuersatz von 12,5 Prozent wären darauf 12.500 Euro Steuer angefallen.
Mit dem seit 2026 geltenden Satz von 15 Prozent beträgt die Körperschaftsteuer 15.000 Euro.
Die rechnerische Mehrbelastung beträgt 2.500 Euro.
Bei einem steuerpflichtigen Gewinn von 200.000 Euro erhöht sich die entsprechende Differenz auf 5.000 Euro.
Dabei handelt es sich um eine vereinfachte Betrachtung ohne besondere Steuervergünstigungen oder steuerliche Anpassungen.
Für Unternehmer bedeutet das, dass die Standortentscheidung heute genauer kalkuliert werden sollte als in früheren Jahren.
Die Körperschaftsteuer ist jedoch nur ein Bestandteil der gesamten Unternehmensbesteuerung.
Auch die Behandlung von Dividenden, mögliche persönliche Steuern, Sozialbeiträge und die laufenden Verwaltungskosten spielen eine Rolle.
Eine ausführlichere Darstellung enthält mein bereits veröffentlichter Ratgeber zur Firmengründung auf Zypern 2026.
Ist Zypern mit 15 Prozent Körperschaftsteuer noch attraktiv?
Die Erhöhung des Körperschaftsteuersatzes verändert die steuerliche Ausgangslage.
Sie bedeutet jedoch nicht automatisch, dass Zypern für internationale Unternehmen unattraktiv geworden ist.
Für viele Geschäftsmodelle bleibt der reguläre Steuersatz vergleichsweise moderat.
Hinzu kommen weitere Faktoren.
Dazu gehören die EU-Mitgliedschaft, die internationale Geschäftsumgebung, die gesellschaftsrechtlichen Strukturen und die Möglichkeit, unter bestimmten Voraussetzungen steuerliche Sonderregelungen zu nutzen.
Allerdings sollte eine Unternehmensgründung nicht ausschließlich anhand des Körperschaftsteuersatzes erfolgen.
Eine Gesellschaft benötigt eine rechtlich und wirtschaftlich nachvollziehbare Struktur.
Insbesondere bei Unternehmern mit geschäftlichen Verbindungen nach Deutschland ist die tatsächliche Geschäftsleitung relevant.
Wer dauerhaft in Deutschland lebt und sämtliche wesentlichen Unternehmensentscheidungen von dort trifft, kann nicht automatisch davon ausgehen, dass eine zypriotische Firmenadresse sämtliche deutschen Steuerpflichten beseitigt.
Die steuerliche Ansässigkeit einer Gesellschaft muss anhand der tatsächlichen Verhältnisse und der einschlägigen Rechtsvorschriften beurteilt werden.
Für internationale Unternehmer ist deshalb die Kombination aus Unternehmensstruktur, persönlicher Steuerresidenz und tatsächlicher wirtschaftlicher Tätigkeit entscheidend.
Welche Auswirkungen hat die Entwicklung für Non-Doms?
Der zypriotische Non-Dom-Status bleibt ein wesentlicher Bestandteil des Steuersystems.
Er betrifft jedoch ausschließlich die persönliche steuerliche Situation natürlicher Personen.
Eine Limited kann keinen persönlichen Non-Dom-Status besitzen.
Für Personen, die steuerlich in Zypern ansässig sind und die gesetzlichen Voraussetzungen des Non-Dom-Systems erfüllen, können bestimmte passive Einkünfte weiterhin von der Special Defence Contribution befreit sein.
Das betrifft insbesondere Dividenden und Zinsen.
Die entsprechenden Befreiungen gelten unabhängig davon, ob die gesamtwirtschaftliche Steuerquote Zyperns steigt oder sinkt.
Non-Dom bedeutet nicht vollständige Steuerfreiheit
In der öffentlichen Diskussion wird der Non-Dom-Status gelegentlich stark vereinfacht dargestellt.
Dabei entsteht der Eindruck, dass ein Non-Dom auf Zypern grundsätzlich keine Steuern bezahlen müsse.
Das ist falsch.
Ein Non-Dom kann weiterhin Einkommensteuer auf Arbeitslohn oder unternehmerische Einkünfte bezahlen.
Auch Sozialversicherungsbeiträge und Beiträge zum Gesundheitssystem GeSY können anfallen.
Die Befreiung von der Special Defence Contribution ist deshalb nicht mit einer allgemeinen Steuerbefreiung gleichzusetzen.
Besonders bei Gesellschaftern einer Limited müssen zwei Ebenen unterschieden werden.
Zunächst wird der steuerpflichtige Gewinn der Gesellschaft auf Unternehmensebene behandelt.
Erst anschließend stellt sich die Frage, wie eine mögliche Gewinnausschüttung beim Gesellschafter steuerlich einzuordnen ist.
Die Körperschaftsteuer von 15 Prozent wird durch den persönlichen Non-Dom-Status des Gesellschafters nicht automatisch aufgehoben.
Wer sich intensiver mit den Voraussetzungen beschäftigen möchte, findet weitere Informationen in meinem Non-Dom-Ratgeber für Zypern.
Was gilt für Deutsche, die nach Zypern auswandern?
Für deutsche Staatsangehörige ist zunächst die steuerliche Ansässigkeit entscheidend.
Die Staatsangehörigkeit allein bestimmt nicht, in welchem Land eine Person ihr gesamtes Einkommen versteuern muss.
Wer dauerhaft nach Zypern umzieht, kann unter den gesetzlichen Voraussetzungen dort steuerlich ansässig werden.
Zypern kennt dafür insbesondere die 183-Tage-Regel und die alternative 60-Tage-Regel.
Die 60-Tage-Regel setzt mehrere Voraussetzungen voraus, die gemeinsam erfüllt sein müssen.
Dazu gehören unter anderem eine entsprechende Mindestanwesenheit, eine geeignete berufliche oder unternehmerische Verbindung zu Zypern und eine dauerhaft verfügbare Wohnung.
Die Steuerbehörde beschreibt diese Voraussetzungen auf ihrer offiziellen Informationsseite.
Allerdings führt die Erfüllung der zypriotischen Voraussetzungen nicht automatisch dazu, dass sämtliche steuerlichen Verbindungen zu Deutschland enden.
Wer beispielsweise weiterhin eine Wohnung in Deutschland besitzt und nutzen kann, dort beruflich tätig bleibt oder wesentliche wirtschaftliche Interessen unterhält, sollte die grenzüberschreitende Situation gesondert prüfen.
Auch das Doppelbesteuerungsabkommen zwischen Deutschland und Zypern kann relevant werden.
Entscheidend sind die konkreten Verhältnisse.
Die europäische Steuerquote bietet dafür keine ausreichende Entscheidungsgrundlage.
Ein deutscher Unternehmer sollte deshalb nicht allein wegen des Unterschieds zwischen 36,3 und 41,4 Prozent einen Umzug planen.
Wesentlich aussagekräftiger ist eine individuelle Berechnung seiner tatsächlichen Steuer- und Abgabenbelastung.
Ab 2026 müssen deutlich mehr Menschen eine Steuererklärung abgeben
Die Steuerreform hat nicht nur die Steuersätze verändert.
Auch die Verpflichtung zur Abgabe einer persönlichen Einkommensteuererklärung wurde ausgeweitet.
Für das Steuerjahr 2025 galten noch andere Voraussetzungen.
Grundsätzlich mussten natürliche Personen mit einem relevanten Bruttoeinkommen von mehr als 19.500 Euro eine Einkommensteuererklärung einreichen.
Seit dem Steuerjahr 2026 gelten dagegen deutlich umfassendere Regeln.
Steuerlich in Zypern ansässige Personen zwischen 25 und 70 Jahren müssen grundsätzlich eine jährliche Einkommensteuererklärung abgeben, selbst wenn sie keine Einkünfte erzielen.
Daneben können weitere Personen aufgrund ihrer Einkünfte zur Abgabe verpflichtet sein.
Die zypriotische Steuerbehörde bestätigt die neuen Erklärungspflichten ausdrücklich.
Wichtige Fristen im Oktober und November 2026
Für die persönliche Einkommensteuererklärung des Steuerjahres 2025 wurde der formelle Abgabetermin durch Regierungsverordnung auf den 31. Oktober 2026 festgelegt.
Allerdings hat der Steuerkommissar anschließend eine wichtige Erleichterung beschlossen.
Wer die betreffende Erklärung bis zum 30. November 2026 einreicht und die entsprechenden Steuern und Beiträge bis dahin bezahlt, soll keine Zinsen oder finanziellen Zuschläge erhalten.
Es handelt sich rechtlich um eine gewährte sanktionsfreie Nachfrist, nicht um eine vollständige Neufestsetzung des ursprünglichen gesetzlichen Abgabetermins.
Die amtliche Bekanntmachung vom 19. Oktober 2026 bestätigt beide Daten ausdrücklich.
Für die Erklärung 2025 bleibt TAXISnet das zuständige Einreichungssystem.
Ab dem Steuerjahr 2026 sollen die entsprechenden Einkommensteuererklärungen dagegen über Tax For All eingereicht werden.
Zusätzlich hat die Steuerbehörde am 29. Oktober eine vorübergehende Unterbrechung von Tax For All angekündigt.
Das System soll vom 2. November 2026 um 21 Uhr bis zum 3. November um 12 Uhr wegen Wartungsarbeiten nicht erreichbar sein.
Die offizielle Wartungsankündigung betrifft Tax For All und sollte nicht mit einer generellen Abschaltung von TAXISnet gleichgesetzt werden.
Für Auswanderer ist das ein praktischer Hinweis: Steuererklärungen, Steuerzahlungen und Registrierungen können unterschiedliche elektronische Systeme betreffen.
Warum höhere Steuereinnahmen nicht automatisch schlechter sind
Ein Anstieg der Steuerquote wird häufig negativ bewertet.
Schließlich bedeutet eine höhere Steuerbelastung zunächst, dass ein größerer Teil der Wirtschaftsleistung über staatliche Einnahmen erfasst wird.
Allerdings ist die Entwicklung differenzierter.
Steigende Steuereinnahmen können auch auf eine größere Beschäftigung, höhere Unternehmensgewinne oder eine bessere Erfassung steuerpflichtiger Tätigkeiten zurückzuführen sein.
Entscheidend ist außerdem, wie der Staat die verfügbaren Mittel verwendet.
Investitionen in Infrastruktur, Bildung, Gesundheitsversorgung und öffentliche Dienstleistungen können langfristig die wirtschaftliche Leistungsfähigkeit verbessern.
Umgekehrt können ineffiziente Staatsausgaben die Wettbewerbsfähigkeit belasten.
Für Zypern sind insbesondere die Qualität der öffentlichen Infrastruktur, die Energieversorgung und die Leistungsfähigkeit der Verwaltung wichtige Standortfaktoren.
Auch internationale Unternehmer betrachten nicht ausschließlich die Steuersätze.
Sie benötigen zuverlässige Banken, funktionierende Behörden, qualifizierte Arbeitskräfte und Rechtssicherheit.
Eine niedrige Steuerquote allein garantiert diese Voraussetzungen nicht.
Ebenso bedeutet eine höhere Steuerquote nicht automatisch, dass ein Land wirtschaftlich unattraktiv ist.
Wie aussagekräftig ist der Vergleich mit Deutschland?
Der Unterschied zwischen Deutschland und Zypern ist bemerkenswert.
Deutschland verzeichnete laut Eurostat 2025 eine Steuer- und Abgabenquote von 41,4 Prozent.
Im Vorjahr hatte sie bei 40,3 Prozent gelegen.
Damit stieg die deutsche Quote um 1,1 Prozentpunkte.
Zypern verzeichnete dagegen lediglich einen Anstieg um 0,3 Prozentpunkte.
Die Entwicklung zeigt, dass die staatlichen Steuer- und Sozialbeitragseinnahmen in Deutschland im Verhältnis zur Wirtschaftsleistung stärker zunahmen.
Allerdings unterscheiden sich die beiden Länder in zahlreichen strukturellen Punkten.
Dazu gehören die Zusammensetzung der Wirtschaft, die Finanzierung der Sozialversicherung und die Ausgestaltung der Steuersysteme.
Auch die demografische Entwicklung und die öffentlichen Ausgaben unterscheiden sich.
Ein direkter Vergleich einzelner Steuerzahler ist deshalb nur anhand konkreter Einkommens- und Lebenssituationen sinnvoll.
Für einen deutschen Arbeitnehmer mit Familie kann die Rechnung anders aussehen als für einen Unternehmer, der hauptsächlich Dividenden erhält.
Ein Rentner wiederum muss andere steuerliche und sozialversicherungsrechtliche Fragen berücksichtigen.
Die Eurostat-Zahlen bieten somit einen wirtschaftlichen Überblick.
Sie ersetzen keine persönliche Steuerplanung.
Wird Zypern seine Steuern weiter erhöhen?
Aus der Veröffentlichung vom 29. Oktober 2026 lässt sich keine neue Steuererhöhung ableiten.
Eurostat hat statistische Daten veröffentlicht.
Es handelt sich weder um einen Gesetzesvorschlag noch um einen Beschluss der zypriotischen Regierung.
Die Änderungen der Einkommen- und Körperschaftsteuer wurden bereits Ende 2025 beschlossen und gelten seit dem 1. Januar 2026.
Die aktuelle Steuerquote beschreibt dagegen das vorherige Kalenderjahr.
Ob Zypern in Zukunft weitere steuerliche Änderungen beschließt, hängt von politischen Entscheidungen und der wirtschaftlichen Entwicklung ab.
Die gegenwärtige Statistik liefert dafür keine verbindliche Prognose.
Auch die Berichterstattung von SigmaLive vom 30. Oktober behandelt die Veröffentlichung als wirtschaftsstatistische Entwicklung und nicht als Ankündigung neuer Steuergesetze.
Für Unternehmer und Auswanderer ist diese Unterscheidung wichtig.
Ein steigender statistischer Wert darf nicht automatisch als neue gesetzliche Verpflichtung interpretiert werden.
Was sollten Auswanderer und Unternehmer jetzt beachten?
Die aktuellen Zahlen bieten einen Anlass, die eigene steuerliche Situation zu überprüfen.
Dabei ist insbesondere zwischen der persönlichen Einkommensteuer, der Besteuerung von Unternehmensgewinnen und möglichen Sozialabgaben zu unterscheiden.
Auch der persönliche Non-Dom-Status muss gesondert berücksichtigt werden.
Wer eine Limited betreibt, sollte die seit Januar geltende Körperschaftsteuer von 15 Prozent in seiner Finanzplanung berücksichtigen.
Arbeitnehmer und Selbstständige sollten ihre Einkommensteuer anhand der neuen progressiven Steuersätze berechnen.
Für Personen mit mehreren Einkommensarten kann außerdem die Behandlung von Dividenden, Zinsen und Mieteinnahmen relevant sein.
Wichtig ist auch die Einhaltung der geltenden Erklärungspflichten.
Die steuerliche Ansässigkeit und die individuellen Voraussetzungen sollten dokumentiert werden.
Gerade bei grenzüberschreitenden Sachverhalten kann eine sorgfältige Dokumentation spätere Probleme vermeiden.
Eine rein statistische Aussage wie „Zypern hat 36,3 Prozent Steuern“ ist dagegen für die persönliche Planung wenig hilfreich.
Fazit: Zypern bleibt unter dem EU-Durchschnitt – entscheidend ist die individuelle Steuerbelastung
Die neuen Eurostat-Zahlen zeigen, dass die Steuer- und Abgabenquote Zyperns 2025 leicht gestiegen ist.
Mit 36,3 Prozent liegt das Land jedoch weiterhin unter dem EU-Durchschnitt von 40,7 Prozent.
Deutschland erreicht 41,4 Prozent.
Der Unterschied ist wirtschaftlich relevant, darf aber nicht mit einer entsprechenden Differenz bei der persönlichen Einkommensteuer gleichgesetzt werden.
Für deutsche Auswanderer, Unternehmer und Non-Doms kommt es vielmehr auf die konkrete Einkommensstruktur an.
Die seit Januar 2026 geltende Steuerreform hat die persönlichen Einkommensteuersätze teilweise günstiger gestaltet.
Gleichzeitig wurde die Körperschaftsteuer von 12,5 auf 15 Prozent erhöht.
Die Non-Dom-Regelungen bleiben unter den gesetzlichen Voraussetzungen weiterhin relevant.
Dabei handelt es sich um unterschiedliche steuerliche Bereiche, die nicht miteinander verwechselt werden sollten.
Zypern verliert durch eine Steuerquote von 36,3 Prozent nicht automatisch seine Attraktivität als Wirtschafts- und Auswanderungsstandort.
Die Zahlen zeigen vielmehr, dass die steuerliche Wettbewerbsfähigkeit eines Landes nicht anhand einer einzigen Kennzahl beurteilt werden kann.
Für einen Unternehmer kann Zypern weiterhin interessant sein, wenn Unternehmensstruktur, tatsächliche Geschäftsführung und persönliche Lebenssituation zusammenpassen.
Für Arbeitnehmer können die neuen Einkommensteuersätze Vorteile bringen.
Non-Doms profitieren weiterhin von bestimmten Befreiungen bei passiven Einkünften.
Entscheidend ist deshalb nicht die Frage, wie hoch die durchschnittliche gesamtwirtschaftliche Steuerquote ausfällt.
Entscheidend ist, welche Steuern und Abgaben im konkreten Einzelfall tatsächlich entstehen.