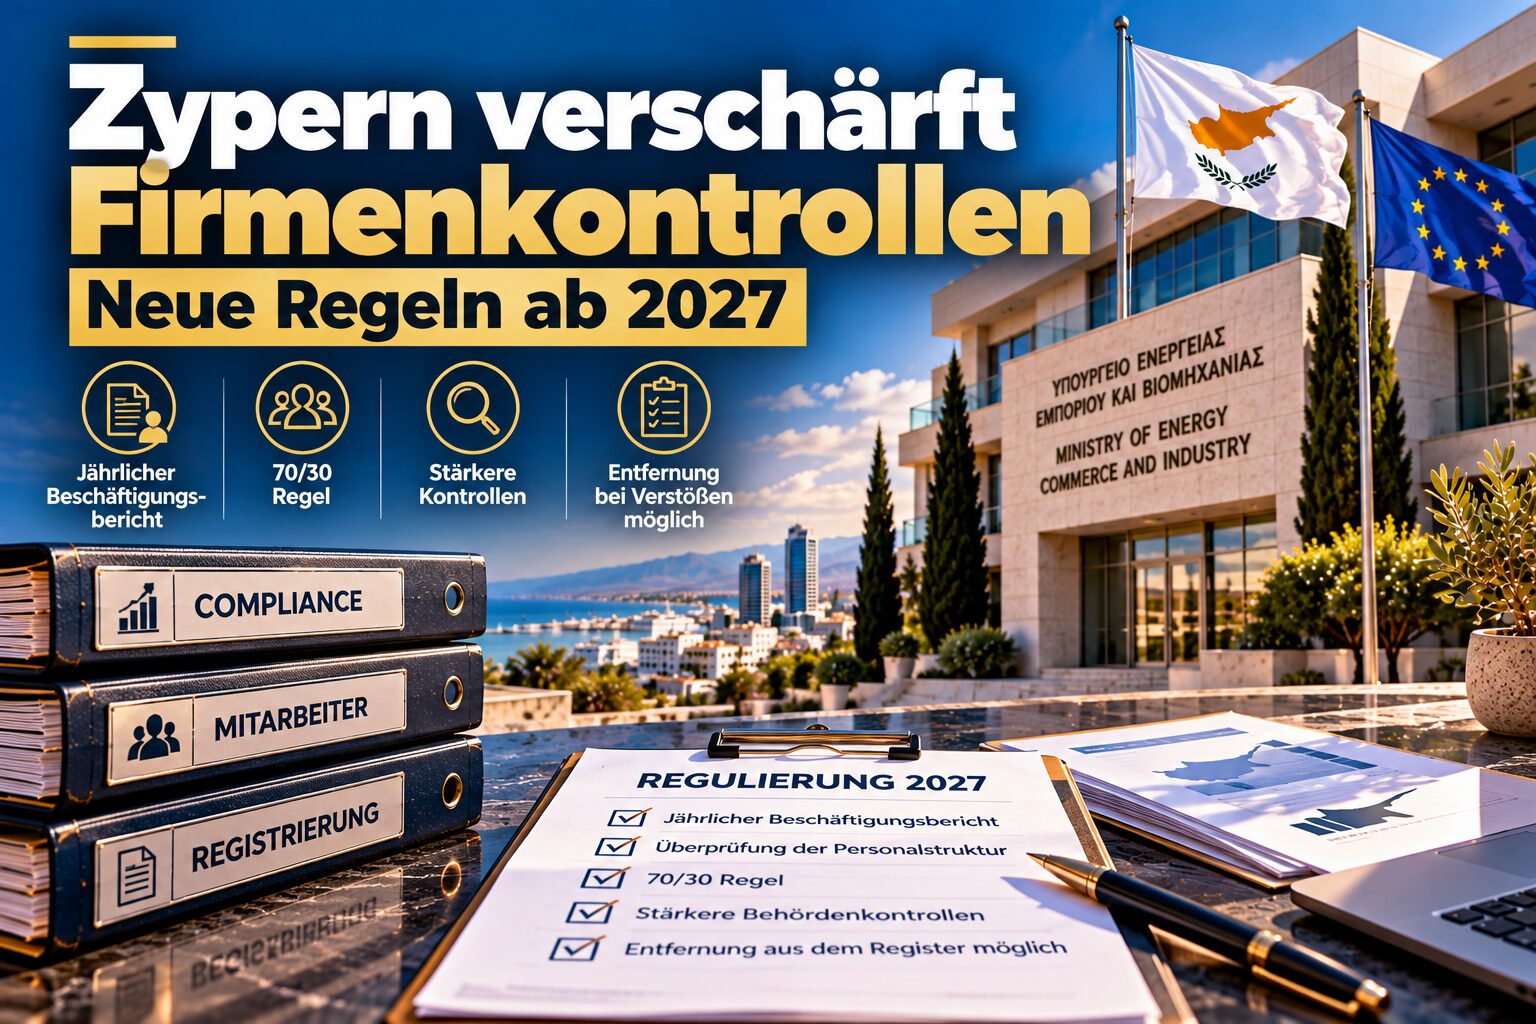
Zypern möchte weiterhin internationale Unternehmen und qualifizierte Fachkräfte anziehen. Gleichzeitig soll künftig genauer kontrolliert werden, ob die angesiedelten Firmen tatsächlich wirtschaftlich auf der Insel tätig sind. Am 27. Oktober 2026 beschloss der Ministerrat eine Überarbeitung des Registrierungsrahmens für Unternehmen mit ausländischen Interessen. Ab Januar 2027 sind jährliche Beschäftigungsberichte vorgesehen. Auch die Kontrolle der Personalstruktur und der Ausschluss nicht regelkonformer Unternehmen aus dem Sonderregister werden neu geregelt. Für deutsche Unternehmer, Auswanderer und Non-Doms stellt sich damit die Frage, welche Gesellschaften betroffen sind und ob sich die Voraussetzungen für eine Firmengründung auf Zypern verändern.
Zypern will keine Unternehmen, die nur auf dem Papier existieren
Am Dienstag, dem 27. Oktober 2026, genehmigte der zypriotische Ministerrat eine Überarbeitung des bestehenden Registrierungsrahmens für Unternehmen mit ausländischen Interessen.
Die Initiative stammt vom Ministerium für Energie, Handel und Industrie.
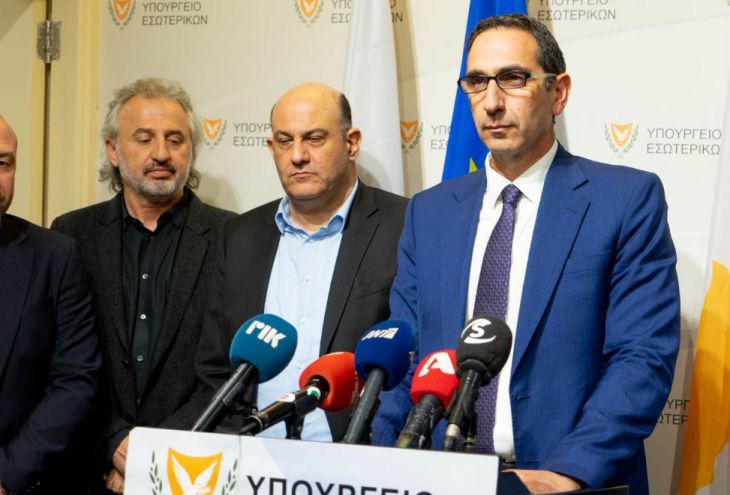
Energieminister Michalis Damianos erklärte, dass die Regierung künftig stärker auf die tatsächliche wirtschaftliche Tätigkeit registrierter Unternehmen achten möchte.
Dabei soll nicht allein die Herkunft des investierten Kapitals entscheidend sein.
Vielmehr möchte die Regierung Unternehmen fördern, die auf Zypern eine substanzielle Geschäftstätigkeit entwickeln, Beschäftigung schaffen und langfristig zur wirtschaftlichen Entwicklung beitragen.
Der Beschluss sieht deshalb zusätzliche Kontroll- und Berichtspflichten vor.
Gleichzeitig sollen die Verfahren zur Überprüfung der Beschäftigtenstruktur transparenter werden.
Die Wirtschaftszeitung Politis berichtete am 28. Oktober über die Regierungsentscheidung.
Auch SigmaLive und Kathimerini Cyprus über KNEWS bestätigten am 29. Oktober die geplanten Änderungen.
Wichtig ist allerdings eine Einschränkung: Der Beschluss betrifft das besondere Registrierungssystem für Unternehmen mit ausländischen Interessen. Daraus folgt nicht, dass ab Januar 2027 sämtliche zypriotischen Limiteds automatisch zusätzliche Beschäftigungsberichte einreichen müssen.
Diese Unterscheidung ist besonders für kleinere deutsche Unternehmen relevant.
Was sind Companies of Foreign Interests?
Zypern verfügt seit mehreren Jahren über besondere Regelungen zur Ansiedlung internationaler Unternehmen.
Ein wichtiger Bestandteil ist das Programm für sogenannte Companies of Foreign Interests.
Es ermöglicht bestimmten Unternehmen, sich in einem besonderen Register eintragen zu lassen und dadurch vereinfachte Verfahren bei der Beschäftigung qualifizierter Arbeitnehmer aus Drittstaaten zu nutzen.
Das Programm ist insbesondere für internationale Technologieunternehmen, Dienstleistungsunternehmen und andere Firmen interessant, die Mitarbeiter aus Ländern außerhalb der Europäischen Union beschäftigen möchten.
Die Grundlagen wurden im Rahmen einer Regierungsstrategie eingeführt, die seit dem 2. Januar 2022 gilt.
Das zuständige Business Support Centre prüft die Voraussetzungen für die Registrierung.
Die Registrierung ist jedoch nicht mit der gewöhnlichen Gründung einer Limited gleichzusetzen.
Eine Limited kann gesellschaftsrechtlich ordnungsgemäß in Zypern gegründet und tätig sein, ohne gleichzeitig diesem besonderen Programm anzugehören.
Umgekehrt benötigt ein Unternehmen, das die Vorteile des Programms nutzen möchte, eine entsprechende Registrierung und muss die dafür geltenden Voraussetzungen erfüllen.
Die offizielle Registrierungsseite der zypriotischen Regierung beschreibt das Verfahren und die erforderlichen Unternehmensinformationen.
Ab Januar 2027 sollen jährliche Beschäftigungsberichte verpflichtend werden
Die unmittelbar wichtigste Änderung betrifft die regelmäßige Berichterstattung.
Nach der Ankündigung des Energieministers sollen Unternehmen des Sonderregisters ab dem 1. Januar 2027 verpflichtet werden, jährlich einen Beschäftigungsbericht einzureichen.
Damit möchte die Regierung die Personalstruktur der registrierten Unternehmen systematischer überwachen.
Bislang konzentrierte sich das Verfahren unter anderem auf die Prüfung der Registrierungsvoraussetzungen und die Beschäftigung bestimmter Arbeitnehmergruppen.
Künftig sollen die Behörden anhand regelmäßiger Informationen besser feststellen können, ob Unternehmen ihre Verpflichtungen weiterhin erfüllen.
Dazu gehört insbesondere die Zusammensetzung der Belegschaft.
Die jährliche Berichterstattung soll außerdem ermöglichen, mögliche Verstöße früher zu erkennen.
Für Unternehmen bedeutet dies zusätzlichen organisatorischen Aufwand.
Sie müssen ihre Beschäftigtendaten entsprechend dokumentieren und für die zuständigen Behörden verfügbar halten.
Allerdings wurden in den geprüften Veröffentlichungen noch nicht sämtliche technischen Einzelheiten erläutert.
Insbesondere ist noch nicht abschließend ersichtlich, welches Formular verwendet werden muss, welche konkreten Datenfelder vorgesehen sind und wann der erste vollständige Jahresbericht einzureichen ist.
Der 1. Januar 2027 ist der angekündigte Beginn der Berichtspflicht. Er darf nicht ohne weitere amtliche Bestätigung als Abgabefrist für den ersten Jahresbericht interpretiert werden.
Die genauen Vorgaben sollten deshalb anhand der nachfolgenden Verwaltungsanweisungen überprüft werden. Sigmalive English
Die 70/30-Regel: Warum sie für internationale Unternehmen wichtig ist
Ein weiterer zentraler Bestandteil des Programms betrifft die Beschäftigung von Arbeitnehmern aus Zypern beziehungsweise anderen EU-Mitgliedstaaten.
Die bisherige Regierungsstrategie sah grundsätzlich vor, dass Unternehmen innerhalb von fünf Jahren einen Anteil von mindestens 30 Prozent zypriotischer beziehungsweise anderer EU-Beschäftigter erreichen sollen.
Die übrigen 70 Prozent können im entsprechenden Rahmen auf Arbeitnehmer aus Drittstaaten entfallen.
Die Regelung soll verhindern, dass internationale Unternehmen ausschließlich Arbeitskräfte aus Drittstaaten beschäftigen, ohne den lokalen beziehungsweise europäischen Arbeitsmarkt einzubeziehen.
Sie ist vor allem für Unternehmen relevant, die zahlreiche Mitarbeiter aus Ländern außerhalb der EU nach Zypern verlagern.
Dazu gehören beispielsweise bestimmte Technologieunternehmen, internationale Dienstleister und Unternehmen mit größeren Entwicklungsabteilungen.
Regierung kündigt Kontrolle nach sieben Jahren an
Mit der neuen Regierungsentscheidung soll sich der Zeitpunkt der entsprechenden Überprüfung verändern.
Energieminister Damianos erklärte, dass die Kontrollen zur 70/30-Beschäftigungsstruktur künftig sieben Jahre nach der Registrierung erfolgen sollen.
Damit würde den betroffenen Unternehmen mehr Zeit zur Entwicklung ihrer Personalstruktur eingeräumt.
Allerdings ist hier eine wichtige juristische Unterscheidung notwendig.
Die derzeit öffentlich zugänglichen Erläuterungen des zypriotischen Migrationsministeriums beschreiben noch die bisherige Fünfjahresregel.
Dort wird außerdem darauf hingewiesen, dass die Einhaltung des Verhältnisses nach Ablauf der Übergangszeit insbesondere bei Neueinstellungen überprüft werden soll.
Die neue Regierungsentscheidung spricht dagegen von einer Überprüfung nach sieben Jahren.
Zum 30. Oktober 2026 besteht damit eine Abweichung zwischen den bisherigen amtlichen Verwaltungserläuterungen und der jüngsten politischen Ankündigung.
Die vollständigen Übergangsbestimmungen und die konkrete Anwendung auf bereits registrierte Unternehmen müssen deshalb anhand der aktualisierten offiziellen Vorgaben geklärt werden.
Die bisherige Regelung des Migrationsministeriums ist weiterhin öffentlich abrufbar.
Die angekündigte Siebenjahresfrist wurde dagegen von AlphaNews, Politis und SigmaLive unter Berufung auf die Erklärung des Ministers bestätigt.
Für Unternehmen wäre es daher verfrüht, bestehende Personalplanungen allein aufgrund der neuen Ankündigung vollständig umzustellen.
Was passiert, wenn ein Unternehmen die Regeln nicht erfüllt?
Die Regierung möchte außerdem ein klareres Verfahren zur Entfernung nicht regelkonformer Unternehmen aus dem Sonderregister einführen.
Dabei geht es um Unternehmen, die ihre Verpflichtungen innerhalb des Programms nicht erfüllen.
Die Behörden sollen solche Fälle künftig systematischer prüfen und bearbeiten können.
Besonders wichtig ist die Unterscheidung zwischen einer Registerentfernung und der gesellschaftsrechtlichen Auflösung eines Unternehmens.
Der Ausschluss aus dem Sonderregister bedeutet nicht automatisch, dass die Limited aufgelöst wird oder ihre gesamte Geschäftstätigkeit einstellen muss.
Eine Gesellschaft kann grundsätzlich weiterhin im zypriotischen Unternehmensregister bestehen.
Allerdings können mit dem Verlust der Sonderregistrierung bestimmte Vorteile entfallen.
Besonders relevant wäre dies bei der vereinfachten Beschäftigung von Drittstaatsangehörigen.
Ob und in welchem Umfang bereits erteilte Aufenthalts- oder Arbeitserlaubnisse betroffen wären, lässt sich aus der bisherigen Regierungsankündigung nicht abschließend ableiten.
Hier sind die konkreten migrationsrechtlichen Vorschriften und die jeweiligen Einzelfälle entscheidend.
Für Unternehmen mit zahlreichen internationalen Mitarbeitern ist diese Unterscheidung von erheblicher Bedeutung.
Ein möglicher Verlust der Sonderregistrierung sollte deshalb nicht erst dann geprüft werden, wenn die Behörden bereits Maßnahmen angekündigt haben.
Bedeutet die neue Regelung zusätzliche Kontrollen für jede Zypern-Limited?
Nein.
Die jetzt beschlossene Überarbeitung betrifft zunächst den besonderen Registrierungsrahmen für Unternehmen mit ausländischen Interessen.
Eine gewöhnliche zypriotische Limited unterliegt weiterhin ihren bestehenden gesellschaftsrechtlichen, steuerlichen und gegebenenfalls arbeitsrechtlichen Verpflichtungen.
Dazu gehören beispielsweise die ordnungsgemäße Buchführung, steuerliche Registrierung, relevante Meldungen an das Unternehmensregister und die Einhaltung der geltenden Beschäftigungsvorschriften.
Die neue jährliche Beschäftigungsberichterstattung des Sonderprogramms darf nicht mit diesen allgemeinen Pflichten verwechselt werden.
Ein deutscher Unternehmer, der allein eine kleine Onlineagentur oder ein Beratungsunternehmen auf Zypern betreibt, muss deshalb zunächst prüfen, ob seine Gesellschaft überhaupt im betreffenden Sonderregister eingetragen ist.
Wenn dies nicht der Fall ist, lässt sich aus der neuen Regierungsentscheidung keine automatische zusätzliche Berichtspflicht für sein Unternehmen ableiten.
Das bedeutet allerdings nicht, dass eine solche Gesellschaft keine wirtschaftliche Substanz benötigen würde.
Für die steuerliche Ansässigkeit und die Anerkennung grenzüberschreitender Unternehmensstrukturen können die tatsächliche Geschäftsleitung und die wirtschaftlichen Verhältnisse weiterhin entscheidend sein.
Weiterführende Grundlagen erklärt mein Ratgeber zur Firmengründung auf Zypern 2026.
Was bedeutet wirtschaftliche Substanz bei einer Firma auf Zypern?
Der Begriff wirtschaftliche Substanz spielt im internationalen Steuerrecht eine wichtige Rolle.
Gemeint ist vereinfacht, dass eine Gesellschaft nicht nur formal an einem bestimmten Standort existiert, sondern dort tatsächlich relevante wirtschaftliche Funktionen ausübt.
Dazu können die Geschäftsführung, operative Tätigkeiten, Mitarbeiter, Räumlichkeiten und unternehmerische Entscheidungen gehören.
Welche Anforderungen im konkreten Fall bestehen, hängt von der Art des Unternehmens und den jeweils anwendbaren Rechtsvorschriften ab.
Eine pauschale gesetzliche Mindestzahl an Mitarbeitern oder eine bestimmte Bürogröße lässt sich daraus nicht für jede Limited ableiten.
Eine kleine Gesellschaft kann unter Umständen auch mit wenigen Mitarbeitern eine nachvollziehbare wirtschaftliche Tätigkeit ausüben.
Bei einem großen internationalen Unternehmen mit umfangreichen operativen Aktivitäten können dagegen andere Anforderungen entstehen.
Entscheidend ist, dass die tatsächlichen Verhältnisse zur gewählten Unternehmensstruktur passen.
Beispiel eines deutschen Onlineunternehmers
Angenommen, ein deutscher Unternehmer verlegt seinen Lebensmittelpunkt nach Paphos.
Er gründet dort eine Limited und betreibt über diese Gesellschaft eine internationale Software- oder Beratungsdienstleistung.
Die Geschäftsentscheidungen werden tatsächlich auf Zypern getroffen.
Die Kunden befinden sich überwiegend im Ausland.
Die operative Tätigkeit erfolgt von Zypern aus.
Eine solche Struktur kann grundsätzlich eine nachvollziehbare wirtschaftliche Grundlage besitzen.
Das bedeutet jedoch nicht automatisch, dass sämtliche steuerlichen Voraussetzungen erfüllt sind.
Insbesondere müssen mögliche weiterhin bestehende steuerliche Verbindungen nach Deutschland geprüft werden.
Anders wäre die Situation, wenn der Unternehmer dauerhaft in Deutschland lebt, sämtliche Entscheidungen von dort trifft und lediglich eine zypriotische Geschäftsadresse verwendet.
In diesem Fall können Fragen zur tatsächlichen Geschäftsleitung und zur steuerlichen Zuordnung entstehen.
Diese Probleme bestehen unabhängig von der jetzt angekündigten Änderung des Sonderregisters.
Der Beitrag Unternehmen gründen auf Zypern: Wann sich der Standort wirklich lohnt behandelt die grundsätzliche Bedeutung einer realistischen Unternehmensstruktur.
Welche Auswirkungen ergeben sich für deutsche Staatsangehörige?
Für Deutsche, die bereits auf Zypern leben, ist zunächst die europäische Freizügigkeit relevant.
Als Staatsangehörige eines EU-Mitgliedstaats benötigen sie grundsätzlich keine Arbeitserlaubnis nach dem besonderen Verfahren für Drittstaatsangehörige.
Die entsprechenden Aufenthalts- und Registrierungspflichten bleiben davon unberührt.
Ein deutscher Unternehmer benötigt daher nicht allein wegen seiner deutschen Staatsangehörigkeit eine Registrierung seiner Limited als Company of Foreign Interests.
Die Sonderregistrierung kann jedoch interessant werden, wenn das Unternehmen qualifizierte Mitarbeiter aus Drittstaaten beschäftigen möchte.
Ein Beispiel wäre eine Softwarefirma, die Programmierer aus Indien, der Ukraine oder anderen Nicht-EU-Staaten einstellen möchte.
Für solche Beschäftigungsverhältnisse gelten besondere migrationsrechtliche Anforderungen.
Das bisherige Programm ermöglicht unter bestimmten Voraussetzungen vereinfachte Verfahren.
Die amtlichen Informationen nennen für die Kategorie hochqualifizierter Drittstaatsbeschäftigter unter anderem ein monatliches Bruttogehalt von mindestens 2.500 Euro sowie Anforderungen an Qualifikation, Berufserfahrung und Arbeitsvertrag.
Diese Bedingungen bestehen unabhängig von der neuen Ankündigung zur jährlichen Beschäftigungsberichterstattung.
Die offiziellen Beschäftigungsregeln des Migrationsministeriums erläutern die entsprechenden Voraussetzungen.
Für deutsche Unternehmer bedeutet die neue Entwicklung deshalb vor allem, dass die langfristige Personalplanung an Bedeutung gewinnt, wenn sie das Sonderprogramm nutzen.
Was ändert sich für Non-Doms?
Auch für Personen mit zypriotischem Non-Dom-Status ist eine klare Unterscheidung notwendig.
Der Non-Dom-Status betrifft grundsätzlich die persönliche steuerliche Behandlung einer natürlichen Person.
Er ist kein gesellschaftsrechtlicher Status einer Limited.
Eine Gesellschaft kann daher nicht allein deshalb als Company of Foreign Interests gelten, weil ihr Eigentümer Non-Dom ist.
Umgekehrt führt die Registrierung einer Gesellschaft im Sonderprogramm nicht automatisch dazu, dass deren Gesellschafter persönlich den Non-Dom-Status erhalten.
Bleiben die steuerlichen Vorteile bestehen?
Die neue Regierungsentscheidung verändert nach den bisher veröffentlichten Informationen nicht unmittelbar die steuerlichen Non-Dom-Regeln.
Personen, die die gesetzlichen Voraussetzungen erfüllen, können weiterhin von der Befreiung von der Special Defence Contribution auf bestimmte Dividenden- und Zinserträge profitieren.
Allerdings können weiterhin andere Steuern und Abgaben entstehen.
Dazu gehören beispielsweise Einkommensteuer auf Arbeitslohn sowie gegebenenfalls Beiträge zum Gesundheitssystem GeSY.
Der persönliche Non-Dom-Status ist deshalb von der Besteuerung einer Limited zu unterscheiden.
Die 60-Tage-Regel bleibt ein eigenständiges Thema
Für international tätige Unternehmer kann außerdem die sogenannte 60-Tage-Regel relevant sein.
Sie ermöglicht unter bestimmten Voraussetzungen die steuerliche Ansässigkeit auf Zypern, obwohl die betreffende Person weniger als 183 Tage im Jahr auf der Insel verbringt.
Dafür müssen mehrere gesetzliche Bedingungen gemeinsam erfüllt werden.
Unter anderem sind ein Mindestaufenthalt von 60 Tagen, eine geeignete berufliche oder unternehmerische Verbindung zu Zypern und eine dauerhaft verfügbare Wohnung erforderlich.
Die genauen Voraussetzungen müssen für jedes Steuerjahr geprüft werden.
Die neue Entscheidung über Unternehmen mit ausländischen Interessen verändert diese Regeln nicht unmittelbar.
Ein Unternehmer sollte deshalb drei Dinge getrennt betrachten: die Registrierung seiner Gesellschaft, die steuerliche Ansässigkeit der Gesellschaft und seine persönliche steuerliche Ansässigkeit einschließlich eines möglichen Non-Dom-Status.
Diese Bereiche können miteinander zusammenhängen, sind rechtlich aber nicht identisch.
Ändert sich dadurch die Körperschaftsteuer?
Nein.
Die jetzt beschlossene Überarbeitung des Sonderregisters enthält nach den veröffentlichten Informationen keine allgemeine Änderung der Körperschaftsteuer.
Seit dem 1. Januar 2026 beträgt der reguläre Körperschaftsteuersatz für steuerlich in Zypern ansässige Gesellschaften grundsätzlich 15 Prozent.
Zuvor lag er bei 12,5 Prozent.
Diese Änderung wurde bereits im Rahmen der Steuerreform beschlossen und ist geltendes Recht.
Sie steht nicht in unmittelbarem Zusammenhang mit der Entscheidung vom 27. Oktober.
Die zypriotische Regierung bestätigt den seit Jahresbeginn geltenden Steuersatz in ihrem wirtschafts- und finanzpolitischen Bericht vom April 2026.
Auch der persönliche Einkommensteuerfreibetrag wurde 2026 auf 22.000 Euro erhöht.
Dieser betrifft natürliche Personen und nicht den steuerpflichtigen Gewinn einer Limited.
Die amtlichen Einkommensteuersätze für 2026 sind bereits veröffentlicht.
Die aktuelle Entscheidung sollte deshalb nicht als neue Steuerreform interpretiert werden.
Sie betrifft in erster Linie die Registrierung, Überwachung und Einhaltung bestimmter Anforderungen innerhalb des Sonderprogramms.
Zypern plant zusätzlich eine neue Unternehmensstrategie für 2027 bis 2030
Die Überarbeitung des Registers ist Teil einer umfassenderen wirtschaftspolitischen Entwicklung.
Parallel dazu arbeitet die Regierung an einer neuen Strategie zur Ansiedlung internationaler Unternehmen und qualifizierter Fachkräfte.
Diese soll den Zeitraum von 2027 bis 2030 abdecken.
Ziel ist es, neue Investitionen anzuziehen, bestehende Unternehmen bei ihrer Expansion zu unterstützen und zusätzliche Beschäftigungsmöglichkeiten zu schaffen.
Die Regierung führt dazu Gespräche mit Unternehmen, Banken, Hochschulen und Wirtschaftsverbänden.
Ein erstes Konsultationstreffen fand am 26. Oktober statt.
Für den 29. Oktober war ein weiteres Treffen mit Vertretern der Wirtschaft vorgesehen.
Die Ergebnisse sollen in einen überarbeiteten Strategieentwurf einfließen.
Nach den bisherigen Planungen möchte die Regierung diesen im Dezember 2026 dem Ministerrat zur Genehmigung vorlegen.
Die Cyprus Mail berichtete am 27. Oktober ausführlich über die geplante Strategie für 2027 bis 2030.
Die neue Strategie ist noch nicht beschlossen
Hier ist die rechtliche Unterscheidung besonders wichtig.
Die Überarbeitung des bestehenden Sonderregisters wurde am 27. Oktober vom Ministerrat genehmigt.
Die umfassendere Unternehmens- und Fachkräftestrategie für 2027 bis 2030 befindet sich dagegen noch in Vorbereitung.
Ihre konkreten Maßnahmen sind bislang nicht abschließend festgelegt.
Deshalb wäre es verfrüht, bereits neue steuerliche Vergünstigungen, zusätzliche Aufenthaltsprogramme oder bestimmte finanzielle Förderungen als beschlossen darzustellen.
Ob und welche neuen Anreize entstehen, wird sich erst nach Abschluss der Beratungen zeigen.
Warum Zypern seine Strategie verändert
Die Regierung verfolgt mit der Überarbeitung mehrere wirtschaftspolitische Ziele.
Einerseits möchte Zypern weiterhin ein attraktiver Standort für internationale Unternehmen bleiben.
Andererseits soll sichergestellt werden, dass die Ansiedlung solcher Unternehmen auch einen messbaren Nutzen für die heimische Wirtschaft erzeugt.
Internationale Unternehmen können zusätzliche Arbeitsplätze schaffen.
Sie können außerdem die Nachfrage nach lokalen Dienstleistungen erhöhen und neue wirtschaftliche Kompetenzen auf die Insel bringen.
Gleichzeitig entstehen Herausforderungen.
Dazu gehören steigende Kosten für Büroflächen und Wohnungen, der Bedarf an qualifizierten Arbeitskräften und die Belastung bestehender Infrastruktur.
Die Regierung steht deshalb vor der Aufgabe, internationale Investitionen zu fördern, ohne die Interessen der bereits auf Zypern lebenden Bevölkerung zu vernachlässigen.
Die neue Schwerpunktsetzung auf tatsächliche wirtschaftliche Tätigkeit lässt sich vor diesem Hintergrund nachvollziehen.
Allerdings bleibt abzuwarten, wie die zusätzlichen Kontrollen in der Praxis umgesetzt werden.
Zu umfangreiche Berichtspflichten könnten insbesondere kleinere Unternehmen belasten.
Umgekehrt können transparente Regeln dazu beitragen, die Rechtssicherheit für seriöse Investoren zu verbessern.
Entscheidend wird sein, ob die Behörden die neuen Verfahren effizient und nachvollziehbar gestalten.
Welche Fragen sind noch offen?
Trotz der Regierungsentscheidung sind mehrere praktische Einzelheiten noch nicht abschließend geklärt.
Dazu gehört zunächst das genaue Verfahren für die jährlichen Beschäftigungsberichte.
Unternehmen benötigen Informationen darüber, welche Daten einzureichen sind und welche Fristen gelten.
Auch die Übergangsregelungen zur angekündigten Siebenjahresfrist müssen eindeutig erläutert werden.
Besonders relevant ist die Frage, wie diese Frist auf Unternehmen angewendet wird, die bereits seit 2022 oder früher registriert sind.
Außerdem müssen die konkreten Voraussetzungen für eine Entfernung aus dem Sonderregister nachvollziehbar festgelegt werden.
Hier ist insbesondere von Bedeutung, welche Möglichkeiten Unternehmen erhalten, festgestellte Verstöße zu korrigieren.
Schließlich bleibt abzuwarten, welche zusätzlichen Maßnahmen aus der umfassenderen Unternehmensstrategie für 2027 bis 2030 hervorgehen.
Bis diese Fragen amtlich geklärt sind, sollten Unternehmen zwischen bestätigten Entscheidungen und noch offenen Umsetzungsdetails unterscheiden.
Was sollten deutsche Unternehmer jetzt prüfen?
Für bereits auf Zypern tätige Unternehmer ist zunächst eine Bestandsaufnahme sinnvoll.
Entscheidend ist die Frage, ob die eigene Gesellschaft lediglich im gewöhnlichen Unternehmensregister geführt wird oder zusätzlich dem Sonderprogramm für Unternehmen mit ausländischen Interessen angehört.
Bei einer entsprechenden Sonderregistrierung sollte die Personalstruktur dokumentiert und die Entwicklung der Beschäftigtenzahlen überprüft werden.
Auch die vorhandenen Unterlagen zur Registrierung sollten aktuell sein.
Unternehmen, die Mitarbeiter aus Drittstaaten beschäftigen, sollten außerdem sicherstellen, dass die jeweiligen Aufenthalts- und Beschäftigungsgenehmigungen weiterhin den geltenden Anforderungen entsprechen.
Für eine gewöhnliche Limited ohne Sonderregistrierung ergibt sich aus der aktuellen Entscheidung dagegen nicht automatisch eine neue Berichtspflicht.
Unabhängig davon bleibt eine ordnungsgemäße Unternehmensführung wichtig.
Das gilt insbesondere bei grenzüberschreitenden Geschäftsmodellen mit Verbindungen nach Deutschland.
Eine Gesellschaft sollte nicht ausschließlich anhand vermeintlicher Steuervorteile beurteilt werden.
Auch die tatsächliche Geschäftsführung, die laufenden Kosten, mögliche Haftungsfragen und die langfristige Unternehmensplanung sind entscheidend.
Welche Regeln gelten bereits und welche Änderungen stehen bevor?
| Regelung | Stand am 30. Oktober 2026 |
|---|---|
| Gewöhnliche Registrierung einer zypriotischen Limited | Geltendes Recht |
| Sonderregister für Unternehmen mit ausländischen Interessen | Bestehendes Programm |
| Vereinfachte Beschäftigung qualifizierter Drittstaatsangehöriger | Unter Voraussetzungen bereits möglich |
| Bisherige 70/30-Beschäftigungsregel | In amtlichen Erläuterungen weiterhin mit Fünfjahresbezug beschrieben |
| Kontrolle der Beschäftigungsstruktur nach sieben Jahren | Am 27. Oktober angekündigte beziehungsweise genehmigte Änderung |
| Jährlicher Beschäftigungsbericht ab 1. Januar 2027 | Vom Ministerrat angekündigte neue Pflicht für registrierte Unternehmen |
| Klareres Verfahren zur Entfernung aus dem Sonderregister | Bestandteil der beschlossenen Überarbeitung |
| Allgemeine Körperschaftsteuer von 15 Prozent | Seit 1. Januar 2026 geltendes Recht |
| Non-Dom-Befreiung für bestimmte Dividenden und Zinsen | Unter gesetzlichen Voraussetzungen geltendes Recht |
| Neue Unternehmensstrategie 2027–2030 | Noch in Vorbereitung; Ministerratsbefassung für Dezember geplant |
Die Tabelle unterscheidet bewusst zwischen bereits geltenden Rechtsvorschriften, dem neuen Regierungsbeschluss und noch nicht abgeschlossenen politischen Planungen.
Fazit: Zypern setzt stärker auf echte wirtschaftliche Tätigkeit
Die Regierungsentscheidung vom 27. Oktober 2026 zeigt, dass Zypern seine Politik zur Ansiedlung internationaler Unternehmen weiterentwickelt.
Das Land möchte ausländische Investoren und qualifizierte Fachkräfte weiterhin anziehen.
Gleichzeitig sollen registrierte Unternehmen stärker nachweisen, dass sie ihre Verpflichtungen erfüllen und tatsächlich zur wirtschaftlichen Entwicklung beitragen.
Für Unternehmen im besonderen Registrierungsprogramm werden deshalb zusätzliche Berichtspflichten und systematischere Kontrollen relevant.
Besonders wichtig ist die angekündigte jährliche Beschäftigungsberichterstattung ab Januar 2027.
Auch die Kontrolle der 70/30-Personalstruktur soll künftig nach sieben Jahren erfolgen.
Die vollständigen Übergangsbestimmungen müssen allerdings noch anhand aktualisierter amtlicher Vorgaben geklärt werden.
Für deutsche Unternehmer und Non-Doms ergibt sich daraus keine automatische Verschärfung sämtlicher Gesellschafts- oder Steuervorschriften.
Eine gewöhnliche Limited ist weiterhin von einer Gesellschaft mit Sonderregistrierung zu unterscheiden.
Ebenso bleibt der persönliche Non-Dom-Status ein eigenständiges steuerliches Thema.
Die entscheidende Entwicklung besteht darin, dass Zypern bei der Ansiedlung internationaler Unternehmen künftig noch stärker auf nachvollziehbare wirtschaftliche Aktivitäten und die Einhaltung bestehender Verpflichtungen achten möchte.
Für seriöse Unternehmer muss das kein Nachteil sein.
Eine transparente und tatsächlich auf Zypern geführte Unternehmensstruktur kann weiterhin wirtschaftlich sinnvoll sein.
Wer dagegen ausschließlich auf eine formale Geschäftsadresse setzt, sollte die rechtlichen und steuerlichen Risiken einer solchen Konstruktion nicht unterschätzen.
Ob die neuen Kontrollen die Attraktivität des Wirtschaftsstandorts verbessern oder zusätzliche bürokratische Belastungen verursachen, wird sich erst bei ihrer praktischen Umsetzung zeigen.