Aktienmärkte im Jahresrhythmus: Wie du Saisonalität sinnvoll für dein Depot nutzt
Eine praxisnahe Strategie für Dow Jones, S&P 500, Nasdaq 100 und DAX – mit klaren Regeln, realistischen Erwartungen und einem Blick auf die Risiken.
An der Börse scheint sich manches Jahr für Jahr zu wiederholen. Im Herbst sprechen Anleger über den schwachen September, im Frühjahr taucht der Spruch „Sell in May and go away“ auf, und zum Jahresende hoffen viele auf eine Rally. Dahinter steckt ein reales Phänomen: Aktienmärkte zeigen über längere Zeiträume bestimmte saisonale Muster.
Die entscheidende Frage ist allerdings nicht, ob der September historisch häufig schwach war. Viel wichtiger ist: Was lässt sich daraus für die eigene Anlagestrategie ableiten, ohne aus einer Statistik eine vermeintlich sichere Prognose zu machen?
Dieser Beitrag zeigt, wie du die Saisonalität von vier bekannten Aktienindizes einordnen, eine einfache Zwei-Phasen-Strategie aufbauen und deine Entscheidungen mit Risikomanagement verbinden kannst. Die vorgestellten Gewichtungen und Schwellenwerte sind Beispiele für ein überprüfbares Regelwerk, keine nachgewiesene Überrenditestrategie.
1. Was Saisonalität an der Börse wirklich bedeutet
Saisonalität beschreibt wiederkehrende statistische Unterschiede zwischen bestimmten Zeitabschnitten. Wenn ein Index in der Vergangenheit im November im Durchschnitt besser abgeschnitten hat als im September, ist das ein saisonales Muster.
Es bedeutet nicht, dass der kommende November steigen oder der nächste September fallen muss. Einzelne Jahre können stark vom historischen Durchschnitt abweichen. Zinspolitik, Unternehmensgewinne, Wirtschaftskrisen oder geopolitische Ereignisse wiegen im konkreten Marktumfeld oft schwerer als der Kalender.
Trotzdem kann Saisonalität nützlich sein – vor allem in drei Bereichen:
- Erwartungen einordnen: Ein schwankungsreicher Monat überrascht weniger, wenn du ähnliche Marktphasen aus der Vergangenheit kennst.
- Entscheidungen vorbereiten: Du kannst feste Termine definieren, an denen du deine Aktienquote und dein Risiko überprüfst.
- Disziplin stärken: Statt jeder Schlagzeile hinterherzulaufen, orientierst du dich an einem vorher festgelegten Prozess.
Der Kalender liefert also keinen Kauf- oder Verkaufsbefehl. Er ist ein zusätzlicher Informationsbaustein neben Bewertung, Markttrend, Zinsen und Unternehmensgewinnen.
2. Vier große Indizes – und was sie unterscheidet
Für eine saisonale Betrachtung eignen sich der Dow Jones Industrial Average, der S&P 500, der Nasdaq 100 und der DAX. Sie stehen für unterschiedliche Marktschwerpunkte, sind aber keineswegs unabhängig voneinander.
| Index | Schwerpunkt | Worauf Anleger besonders achten sollten |
|---|---|---|
| Dow Jones | 30 große US-Unternehmen; preisgewichteter Index | Industrie, Konsum, etablierte Konzerne und die Besonderheiten der Preisgewichtung |
| S&P 500 | Rund 500 führende US-Unternehmen; nach Marktkapitalisierung gewichtet | Unternehmensgewinne, Zinsen, US-Konjunktur und die hohe Bedeutung großer Konzerne |
| Nasdaq 100 | 100 große, nichtfinanzielle Unternehmen der Nasdaq | Technologie- und Wachstumswerte, Zinsentwicklung, Konzentration auf große Unternehmen |
| DAX | 40 große börsennotierte deutsche Unternehmen | Europäische Konjunktur, Exportgeschäft, Energiepreise, Euro und internationale Nachfrage |
Ein wichtiger Punkt wird bei solchen Portfolios leicht übersehen: S&P 500, Nasdaq 100 und Dow Jones enthalten zum Teil dieselben Unternehmen. Wer alle drei Indizes kauft, besitzt deshalb nicht automatisch drei voneinander getrennte Risikobausteine. Auch der DAX kann in globalen Börsenkrisen gleichzeitig mit den US-Indizes fallen.
Für ein wirklich breit gestreutes Depot können andere Regionen, Unternehmensgrößen oder Anlageklassen sinnvoller sein als immer mehr ähnliche Aktienindizes.
3. Wann Aktienmärkte historisch stärker oder schwächer waren
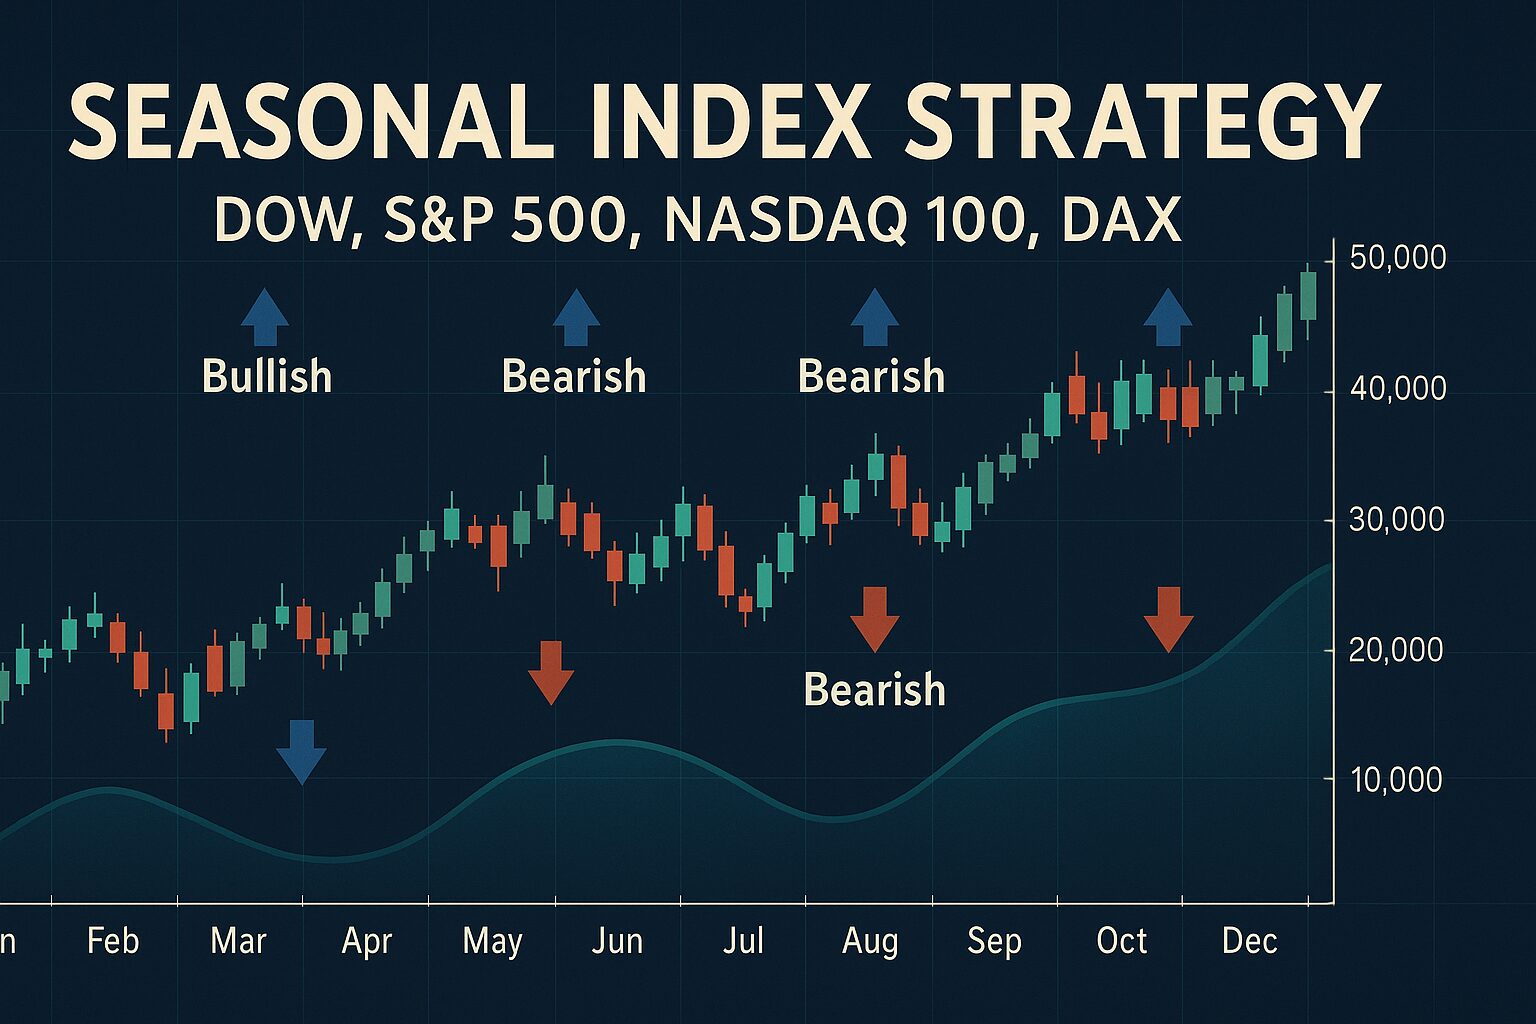
Am bekanntesten ist die Beobachtung, dass US-Aktien von November bis April langfristig häufig besser abgeschnitten haben als von Mai bis Oktober. Daraus entstand die Börsenregel „Sell in May and go away“.
Auch die Schwäche des Septembers ist mehr als eine populäre Redewendung. Historische Auswertungen des S&P 500 zeigen für diesen Monat im langfristigen Durchschnitt eine negative Rendite. November und Dezember gehören dagegen in vielen Untersuchungszeiträumen zu den stärkeren Monaten. Doch wie deutlich diese Unterschiede ausfallen, hängt davon ab, welche Jahre, welche Indizes und welche Renditeberechnung untersucht werden.
Für die praktische Orientierung lässt sich das Jahr so gliedern:
| Zeitraum | Historisch häufig beobachtete Tendenz | Sinnvolle Reaktion |
|---|---|---|
| Januar bis April | In vielen Stichproben insgesamt günstige Phase; einzelne Monate können dennoch schwach sein | Trend und Depotgewichtung prüfen, nicht blind aufstocken |
| Mai bis Juni | Beginn der traditionell schwächeren Sechsmonatsphase | Gewinne, Bewertung und Risikobudget kontrollieren |
| Juli | Trotz Sommerperiode in einigen Auswertungen auffallend stark | Bestehende Positionen anhand des Trends beurteilen |
| August bis September | Historisch erhöhtes Augenmerk auf Schwäche, besonders im September | Liquidität und mögliche Rücksetzer im Blick behalten |
| Oktober | Häufig wechselhaft; sowohl deutliche Rückgänge als auch kräftige Erholungen möglich | Vorbereitung statt automatischer Kaufentscheidung |
| November bis Dezember | In vielen langjährigen Auswertungen günstigere Börsenmonate | Aktienquote nur dann erhöhen, wenn Strategie und Risiko es erlauben |
Diese Tabelle ist eine Orientierung, kein saisonaler Renditekalender. Gerade für DAX, Nasdaq 100 und Dow Jones sollten die jeweiligen Muster getrennt überprüft werden. Ergebnisse des S&P 500 lassen sich nicht einfach auf alle Märkte übertragen.
4. Die Kernstrategie: Zwei Phasen statt zwölf Einzelprognosen
Wer mit Saisonalität arbeiten möchte, braucht nicht für jeden Monat eine neue Handelsidee. Ein deutlich einfacherer Ansatz unterscheidet zwei Phasen:
Phase A: November bis April. In diesem Zeitraum bleibt die zuvor festgelegte Aktienquote grundsätzlich bestehen.
Phase B: Mai bis Oktober. In dieser Zeit wird das Aktienrisiko beispielsweise reduziert. Der frei werdende Anteil kann als Liquidität gehalten oder – abhängig von Zinsen, Laufzeit und persönlichem Risikoprofil – in geeigneten kurzfristigen Zinsanlagen geparkt werden.
Wie das konkret aussehen kann, zeigt dieses bewusst einfache Rechenbeispiel für ein chancenorientiertes Modellportfolio:
| Baustein | November bis April | Mai bis Oktober |
|---|---|---|
| S&P 500 | 35 % | 25 % |
| Nasdaq 100 | 25 % | 10 % |
| DAX | 25 % | 10 % |
| Dow Jones | 15 % | 15 % |
| Liquidität / kurzfristige Zinsanlagen | 0 % | 40 % |
| Gesamt | 100 % | 100 % |
Die Idee dahinter ist leicht zu verstehen: Im historisch günstigeren Halbjahr trägt das Depot das volle vorgesehene Aktienrisiko. Im zweiten Halbjahr reduziert es die Aktienquote auf 60 Prozent. So bleibt es an möglichen Kursanstiegen beteiligt, ist aber weniger stark von fallenden Aktienkursen abhängig.
Das ist ein Modell, keine allgemeine Empfehlung. Eine Aktienquote von 100 Prozent ist selbst ohne Hebel risikoreich. Wer weniger Schwankungen verträgt, sollte schon seine reguläre Ausgangsquote niedriger wählen. Zudem kann die Strategie einen kräftigen Sommeranstieg teilweise verpassen. Ob der geringere Rückgang in schwachen Phasen diesen Renditeverzicht ausgleicht, muss ein sauberer Vergleich zeigen.
Auch die konkrete Mischung aus vier Indizes ist nicht automatisch optimal. Für viele Anleger wäre ein breit gestreuter Welt-Aktienfonds als Kern des Depots einfacher.
5. Monatsplan: Was du wann überprüfen kannst
Ein fester Kalendertermin ist nützlich – nicht, weil er den Markt vorhersagt, sondern weil er Entscheidungen strukturiert.
| Monat | Praktischer Depot-Check |
|---|---|
| Januar | Jahresziele festhalten, Gewichtungen prüfen und einen möglichen Fehlstart einordnen. |
| Februar | Unternehmensberichte und Zinsentwicklung beobachten; nicht wegen des Monatsnamens handeln. |
| März | Volatilität, Marktbreite und Rückgänge kontrollieren. |
| April | Prüfen, ob die geplante Sommerreduzierung weiterhin zum persönlichen Risiko passt. |
| Mai | Falls Teil der Strategie: Aktienquote nach festen Regeln reduzieren. |
| Juni | Bei deutlichen Rücksetzern Ursachen und Risikobudget prüfen. |
| Juli | Eine mögliche Sommerrally nicht vorschnell als Trendwende oder Fehlsignal interpretieren. |
| August | Liquiditätsreserve, offene Positionen und mögliche Klumpenrisiken kontrollieren. |
| September | Rückgänge beobachten; Nachkäufe nur mit Budget und klaren Bedingungen vorbereiten. |
| Oktober | Ergebnisse und Marktlage prüfen, bevor die Aktienquote wieder erhöht wird. |
| November | Falls das Regelwerk es vorsieht: Aktienquote planmäßig aufstocken. |
| Dezember | Jahresbilanz ziehen, Kosten erfassen und Strategie für das Folgejahr überprüfen. |
Ein solcher Ablauf nimmt Hektik aus den Entscheidungen. Er verhindert allerdings keine Verluste und ersetzt keine Analyse des aktuellen Marktumfelds.
6. Rücksetzer nutzen – ohne das Tief erraten zu wollen
Besonders im September suchen viele Anleger nach günstigen Einstiegen. Das kann sinnvoll sein, solange aus dem Gedanken „Die Kurse sind gefallen“ nicht automatisch „Jetzt müssen sie steigen“ wird.
Eine mögliche Methode sind gestaffelte Käufe: Statt das gesamte vorgesehene Kapital auf einmal einzusetzen, werden mehrere Kaufzonen vorbereitet. Beispielhaft könnte man bei Rückgängen von 7, 10 und 13 Prozent gegenüber einem zuvor festgelegten Referenzhoch jeweils einen Teilbetrag investieren.
Diese Prozentsätze sind frei gewählte Modellschwellen, keine statistisch bestätigten Wendepunkte. Sie müssen zum Index, zur Schwankungsbreite und zum eigenen Kapitalplan passen. Außerdem sollten sie sich immer auf dasselbe Referenzhoch beziehen – sonst ist die Regel nicht eindeutig.
Bevor eine Order platziert wird, helfen vier Fragen:
- Ist der Rückgang eine normale Korrektur oder haben sich die wirtschaftlichen Rahmenbedingungen spürbar verschlechtert?
- Wie viel Kapital darf insgesamt in zusätzliche Aktien fließen?
- Was passiert, wenn der Markt nach dem dritten Kauf weiter um 20 oder 30 Prozent fällt?
- Würde ich dieselbe Position auch ohne den Blick auf den Kalender kaufen?
Beim Januar-Effekt oder einem schwachen Juni gilt dasselbe: Ein einzelner schlechter Monat ist kein verlässlicher Nachweis für ein bevorstehendes Bärenjahr. Starre Regeln wie „Bei minus 3 Prozent immer die Hälfte absichern“ wirken zwar präzise, brauchen aber einen belastbaren Test, bevor echtes Geld danach investiert wird.
7. ETF, CFD, Future oder Option: Welches Instrument passt?
Die Wahl des Instruments sollte zur Haltedauer und zum Erfahrungsstand passen – nicht umgekehrt.
| Instrument | Typischer Nutzen | Zentrale Risiken und Nachteile |
|---|---|---|
| UCITS-ETF | Einfacher, transparenter Zugang zu einem Aktienindex | Marktrisiko, laufende Kosten, Tracking-Differenz, gegebenenfalls Währungsrisiko |
| CFD | Flexible Long- und Short-Positionen mit Hebel | Hohe Verlustrisiken, Finanzierungskosten, Spreads und Gegenparteirisiko |
| Index-Future | Liquider, standardisierter Handel und gezielte Absicherung | Margin, Hebelwirkung, schnelle Verluste und gegebenenfalls Nachschusspflichten nach geltenden Regeln |
| Indexoption / Put-Spread | Definierte Absicherungs- oder Optionsstrategie | Prämien, Zeitwertverlust, Volatilitätseinfluss und komplexe Preisbildung |
Für einen langfristig orientierten Privatanleger sind breit gestreute UCITS-ETFs häufig der verständlichste Ausgangspunkt. Wer dagegen gezielt kurzfristig handeln oder Absicherungen aufbauen möchte, benötigt deutlich mehr Fachwissen.
Wichtig für Anleger in der EU: Häufig genannte US-Produkte wie SPY, QQQ oder DIA sind für viele EU-Privatanleger nicht direkt kaufbar, wenn das vorgeschriebene Basisinformationsblatt (KID) fehlt. Auf denselben Index ausgerichtete UCITS-ETFs können eine praktikable Alternative sein. Verfügbarkeit, Fondsdomizil und konkrete Handelsbedingungen müssen beim jeweiligen Broker geprüft werden.
Bei allen Produkten zählen nicht nur die ausgewiesenen Fondskosten. Auch Ordergebühren, Geld-Brief-Spanne, Fremdwährungsumrechnung, Steuern und – bei gehebelten Produkten – Finanzierungskosten beeinflussen das Ergebnis.
8. Risikomanagement: Der wichtigste Teil der Strategie
Ein saisonaler Ansatz ist nur so gut wie das Risiko, das du unterwegs eingehen kannst. Wer in einem starken Rückgang panisch verkauft, wird wenig davon haben, dass sein Kalender zuvor auf einen günstigen Börsenmonat hingewiesen hat.
Die Verlustgrenze vor dem Kauf festlegen
Überlege vorab, welchen zwischenzeitlichen Depotverlust du finanziell und emotional tragen kannst. Ein gewünschtes Limit von beispielsweise 15 Prozent ist allerdings keine garantierte Verlustobergrenze. Stop-Orders können bei Kurslücken oder raschen Marktbewegungen zu schlechteren Preisen ausgeführt werden. Auch ein abgesichertes Depot kann stärker fallen als geplant.
Konzentrationsrisiken nicht unterschätzen
Vier Indexfonds klingen nach breiter Streuung. Entscheidend ist aber, welche Unternehmen sich dahinter verbergen. Gerade zwischen S&P 500 und Nasdaq 100 bestehen deutliche Überschneidungen. Ein zusätzlicher MSCI-World-ETF verbessert die weltweite Abdeckung möglicherweise, enthält jedoch ebenfalls viele große US-Konzerne und ist kein verlässlicher Schutz vor einem allgemeinen Aktiencrash.
Genug Liquidität behalten
Liquidität ermöglicht Nachkäufe und reduziert den Druck, in schlechten Marktphasen verkaufen zu müssen. Die passende Quote hängt jedoch von Notgroschen, Anlagehorizont, Einkommenssituation und Risikobereitschaft ab. Eine pauschale Pflicht zu 15 Prozent Cash passt nicht zu jedem Depot.
Absicherungen nicht zum Selbstzweck machen
Puts, Put-Spreads oder andere Derivate können einzelne Risiken begrenzen. Sie kosten aber Geld und können falsch eingesetzt zusätzliche Verluste verursachen. Wer die Funktionsweise nicht sicher versteht, fährt mit einer niedrigeren Aktienquote oft besser als mit einer komplizierten Optionskonstruktion.
9. Steuern und Kosten: Was von der Rendite übrig bleibt
Saisonales Umschichten erzeugt mehr Transaktionen als ein dauerhaft gehaltenes Portfolio. Deshalb sollte die Entscheidung nicht allein auf der Kursentwicklung beruhen.
Wichtige Kostenpunkte sind die laufenden Fondskosten, Handelsgebühren, Spreads, mögliche Währungsumrechnungen und die steuerlichen Folgen von Verkäufen. Selbst wenn eine saisonale Strategie vor Kosten besser abschneidet, kann der Vorteil nach Kosten und Steuern verschwinden.
Die Besteuerung hängt vom steuerlichen Wohnsitz ab. Für in Deutschland steuerpflichtige Privatanleger sind unter anderem Kapitalertragsteuer und die Regeln des Investmentsteuergesetzes relevant. Bei qualifizierten Aktienfonds sieht das Gesetz grundsätzlich eine Teilfreistellung von 30 Prozent vor; diese ist kein pauschaler Bonus für jedes ETF-Produkt. Für Anleger mit steuerlichem Wohnsitz außerhalb Deutschlands – etwa auf Zypern – können andere Regeln gelten. Eine individuelle steuerliche Prüfung ist deshalb sinnvoll.
10. Für wen eignet sich welche Aktienquote?
Nicht jeder Anleger sollte im Winter vollständig investiert sein. Die folgende Übersicht zeigt, wie dasselbe saisonale Prinzip an unterschiedliche Risikoprofile angepasst werden könnte.
| Risikoprofil | Beispielhafte Aktienquote November–April | Beispielhafte Aktienquote Mai–Oktober | Grundgedanke |
|---|---|---|---|
| Defensiver | 60 % | 40 % | Mehr Reserven, geringere Abhängigkeit von Aktienkursen |
| Ausgewogen | 80 % | 60 % | Aktien bleiben der Schwerpunkt, mit zeitweiser Risikoreduzierung |
| Chancenorientiert | 100 % | 60 % | Hohe Marktbeteiligung, entsprechend hohe mögliche Verluste |
Die verbleibenden Anteile müssten jeweils sinnvoll geplant werden, beispielsweise mit Liquidität oder geeigneten Anleihen. Weder die Quoten noch der saisonale Wechsel sind hier als optimiert oder historisch überlegen nachgewiesen. Sie dienen dazu, den Unterschied zwischen Risiko und Renditechance anschaulich zu machen.
Wer auf regelmäßige Entnahmen angewiesen ist oder einen kurzen Anlagehorizont hat, muss die Strategie anders beurteilen als jemand, der über Jahrzehnte Vermögen aufbaut.
11. Was ein seriöser Backtest zeigen muss
Bevor eine Strategie mit echtem Kapital umgesetzt wird, sollte sie mit historischen Daten getestet werden. Ein kurzer Blick auf die durchschnittliche Monatsrendite reicht dafür nicht aus.
Ein belastbarer Vergleich sollte mindestens diese Punkte berücksichtigen:
- Benchmark: Wie schneidet die Strategie gegenüber einem dauerhaft investierten Portfolio mit vergleichbarem Risiko ab?
- Gesamtrendite: Sind Dividenden und Ausschüttungen berücksichtigt, nicht nur die Indexstände?
- Kosten: Werden Spreads, Gebühren und realistische Umschichtungskosten abgezogen?
- Risikokennzahlen: Wie hoch waren maximaler Rückgang, Schwankungsbreite und Dauer der Verlustphasen?
- Robustheit: Funktioniert das Modell in verschiedenen Jahrzehnten und nicht nur in einem ausgesuchten Zeitraum?
- Umsetzbarkeit: Sind Steuern, Handelstage, Signalzeitpunkte und die tatsächlichen Fondsprodukte berücksichtigt?
Gerade die Trennung zwischen Entwicklung und Überprüfung ist wichtig: Wer nachträglich immer neue Monats- und Prozentregeln an die Vergangenheit anpasst, baut schnell eine Strategie, die im Rückspiegel gut aussieht und in der Zukunft enttäuscht.
Ein saisonales Modell kann die Schwankungen reduzieren. Ob es auch die bessere Nettorendite liefert, ist eine andere Frage – und muss anhand der Daten beantwortet werden.
12. So setzt du den Ansatz in fünf Schritten um
1. Lege deine normale Aktienquote fest. Entscheide zunächst unabhängig vom Kalender, wie viel Marktrisiko zu deinem Vermögen und deiner Lebenssituation passt.
2. Wähle eine einfache Umsetzung. Für den Einstieg reichen ein breit gestreuter Aktien-ETF und eine klar definierte Reserve oft aus. Mehrere Indizes sind nur sinnvoll, wenn sie einen erkennbaren Zweck erfüllen.
3. Formuliere die Regeln schriftlich. Halte fest, wann du die Quote überprüfst, in welchem Umfang du sie verändern darfst und unter welchen Bedingungen du von der Regel abweichst.
4. Vergleiche das Ergebnis. Notiere Käufe, Verkäufe, Kosten und den Depotstand. Vergleiche nach jedem Quartal mit einer passenden Buy-and-Hold-Alternative.
5. Ändere nicht ständig die Methode. Prüfe die Strategie regelmäßig, aber passe sie nicht nach jedem einzelnen schlechten Monat an. Sonst wird aus einem Regelwerk wieder Bauchgefühl.
Ein einfaches Handelstagebuch mit Datum, Entscheidung, Begründung und Ergebnis reicht für den Anfang vollkommen aus.
13. Die häufigsten Denkfehler bei saisonalen Strategien
„Der September ist schwach, also muss ich verkaufen.“ Nein. Eine langfristige statistische Tendenz ist kein Signal für den nächsten Kursverlauf.
„Vier Indizes bedeuten vierfaches Risikopolster.“ Ebenfalls nein. Überschneidungen und gemeinsame wirtschaftliche Einflussfaktoren können dafür sorgen, dass alle vier gleichzeitig fallen.
„Im Mai auszusteigen spart mir den nächsten Crash.“ Das wäre nur dann richtig, wenn der Crash tatsächlich in die reduzierte Phase fällt. Wer in einem starken Sommer unterinvestiert ist, verzichtet dagegen auf Rendite.
„Mit einem Hedge ist mein Depot sicher.“ Eine Absicherung hat Grenzen, Kosten und eigene Risiken. Sie kann das Ergebnis stabilisieren, aber auch verschlechtern.
„Je genauer meine Prozentschwellen, desto besser die Strategie.“ Präzision ist nicht dasselbe wie Aussagekraft. Eine Regel wird erst dann überzeugend, wenn sie vorab eindeutig formuliert und mit unabhängigen Daten überprüft wurde.
Fazit: Der Kalender hilft bei der Planung – nicht beim Hellsehen
Die Saisonalität der Aktienmärkte ist ein spannendes und durchaus brauchbares Werkzeug. Sie erinnert uns daran, dass Renditen nicht gleichmäßig über das Jahr verteilt sind und dass bestimmte Monate historisch auffallen. Daraus lässt sich ein strukturierter Entscheidungsprozess entwickeln.
Der größte Nutzen liegt für viele Anleger aber nicht darin, jeden guten Monat perfekt zu treffen. Er liegt darin, Risiken bewusst zu steuern, Käufe vorzubereiten und in unruhigen Phasen nicht impulsiv zu handeln.
Wer eine saisonale Strategie einsetzen möchte, sollte sie deshalb einfach halten, ihre Grenzen kennen und sie konsequent mit einer langfristigen Alternative vergleichen. Denn am Ende zählt nicht, ob eine Börsenregel eingängig klingt, sondern was nach Kosten, Steuern und zwischenzeitlichen Verlusten tatsächlich im Depot ankommt.
Die wichtigste Regel bleibt: Erst das Risiko verstehen, dann über den Einstieg nachdenken.
Quellen und weiterführende Informationen
- J.P. Morgan Chase: Warum der September historisch zu den schwächeren Börsenmonaten gehört (2026)
- Vanguard: Market-Timing und die Folgen eines verspäteten Markteinstiegs
- FINRA: Concentrate on Concentration Risk – Überschneidungen zwischen Fonds erkennen
- Interactive Brokers: Hinweise zu US-ETFs und PRIIPs/KID für EU-Privatanleger
- Gesetze im Internet: Investmentsteuergesetz, § 20 Teilfreistellung
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Rechts- oder Steuerberatung dar. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Aktien und insbesondere gehebelte Finanzinstrumente können erhebliche Verluste verursachen; bei bestimmten Instrumenten ist auch der vollständige Verlust des eingesetzten Kapitals möglich.